智慧社区建设方案概述:安防、物业与民生服务融合
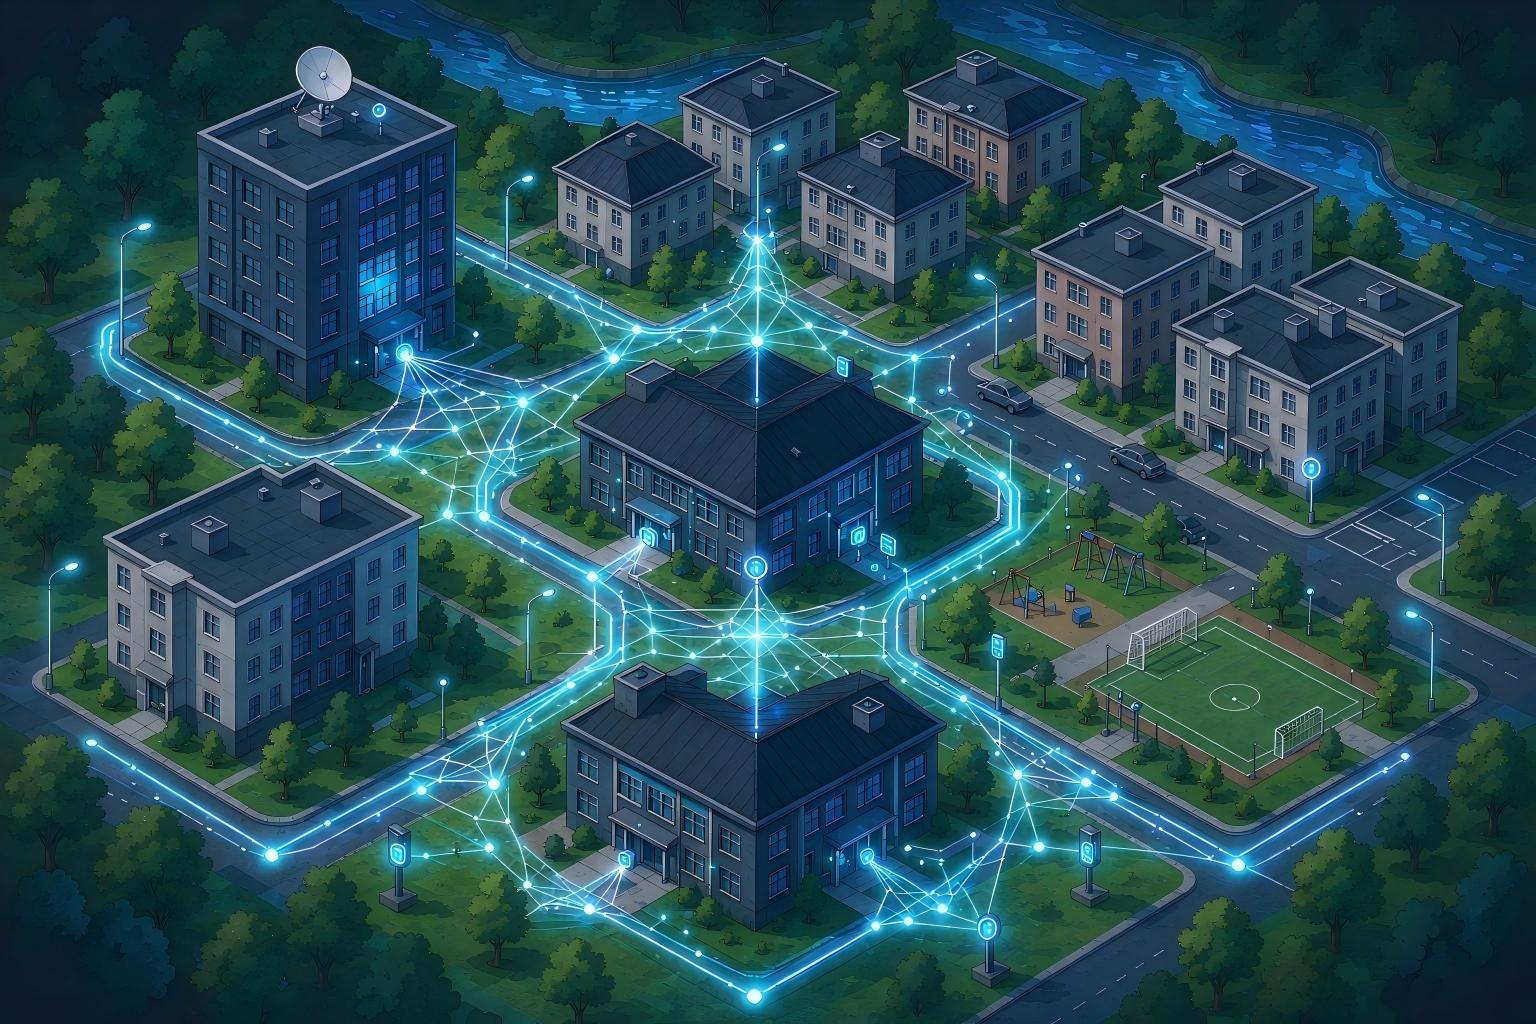
智慧社区是智慧城市在居民生活场景中的落脚点。在政策引导、技术成本下降与居民需求升级的共同推动下,智慧社区正从"示范项目"走向规模化、标准化建设。
市场规模与结构
多家研究机构数据显示,2026 年中国智慧社区市场整体规模预计突破 1500 亿元。细分结构中:
- 智慧安防约占 40%,因安全需求刚性与技术成熟度高,仍是最大份额;
- 智慧物业管理约占 25%;
- 环境监测约占 15%;
- 智慧医疗与智慧教育作为民生服务板块,年增速预计超过 30%,成为增长最快的细分赛道。
全球视角下,2026 年智慧社区产业链规模已突破 870 亿美元(同比约 +21.3%),亚太地区以约 42.5% 的份额领跑。
从"管理"到"服务"的范式跃迁
政策层面,《关于深入推进智慧社区建设的意见》部署了集约建设平台、拓展治理场景、构筑数字生活等任务;新建住宅小区智能化配置率要求达 100%,为市场提供稳定增量。
技术层面,"云—边—端"协同架构让边缘节点实现毫秒级本地响应,云端完成大数据建模与跨部门调度。应用层面,物业服务从"事务处理"转向"需求预判",烟感报警可联动应急照明、解锁消防通道,能源管理系统通过 AI 算法动态调节公共能耗(部分绿色社区实现约 35% 节能率)。
对安防企业的机会
智慧安防是智慧社区的基本盘。楼宇对讲、门禁、报警、视频监控等子系统的深度融合,为提供系统级解决方案的厂商带来更高附加值。
本文数据引自公开行业研究报告,仅作信息展示与趋势参考,不构成任何投资或决策建议。